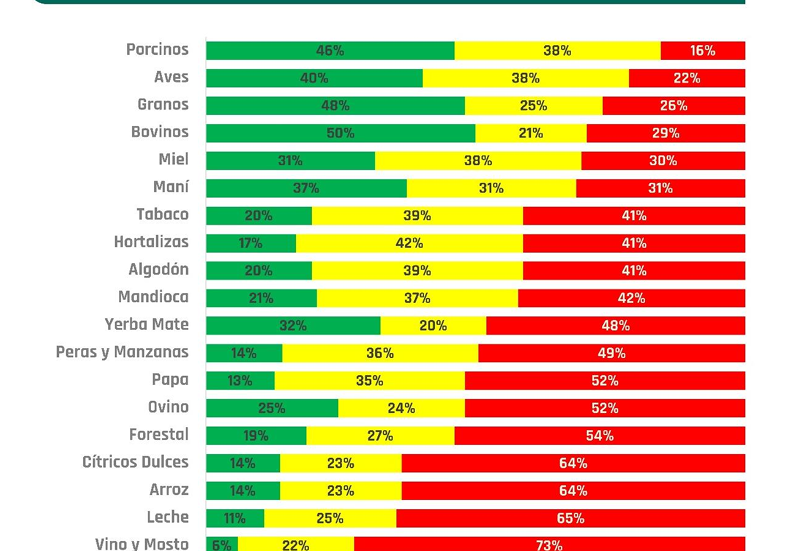
La principal causa detrás del color rojo sigue siendo el sofocamiento del componente de negocio: precios estancados o con subas por debajo de la inflación frente a un constante incremento de los costos operativos.
Esta brecha entre ingresos y gastos comprime drásticamente la rentabilidad de los productores en rubros golpeados como la yerba mate, el arroz, la lechería, el vino, las hortalizas, el algodón y la mandioca, a los que se sumaron la madera y los cítricos dulces.
En el caso particular del sector forestal, la menor actividad en la construcción y la obra pública hundió la demanda interna, mientras que los precios apenas subieron un 4% interanual frente al avance de los productos importados.
Por el lado de los cítricos dulces, el consumo interno retrocedió un 10% y los despachos al exterior cayeron un 34%, combinación que dejó a la producción en un estancamiento estructural.

Crédito: CONINAGRO
En la otra cara de la moneda, las cuatro actividades en verde (bovinos, ovinos, granos y miel) lograron sostener márgenes positivos gracias a un mercado dinámico y precios que evolucionaron por encima del nivel general de precios. En tanto, sectores como el tabaco, las peras y manzanas, aves, porcinos, papa y maní se mantuvieron en amarillo, condicionados por una demanda tibia y costos que aún impiden una recuperación firme.
CRÉDITO: CONINAGRO
El análisis de largo plazo muestra crisis persistentes en sectores emblemáticos: la vitivinicultura acumula 42 meses consecutivos en rojo (desde enero de 2023), mientras que la yerba mate suma 28 meses ininterrumpidos en zona crítica. Históricamente, solo las actividades vinculadas a las carnes y al complejo granario han logrado permanecer en terreno positivo de manera regular en los últimos ocho años.
CREDITO: CONINAGRO
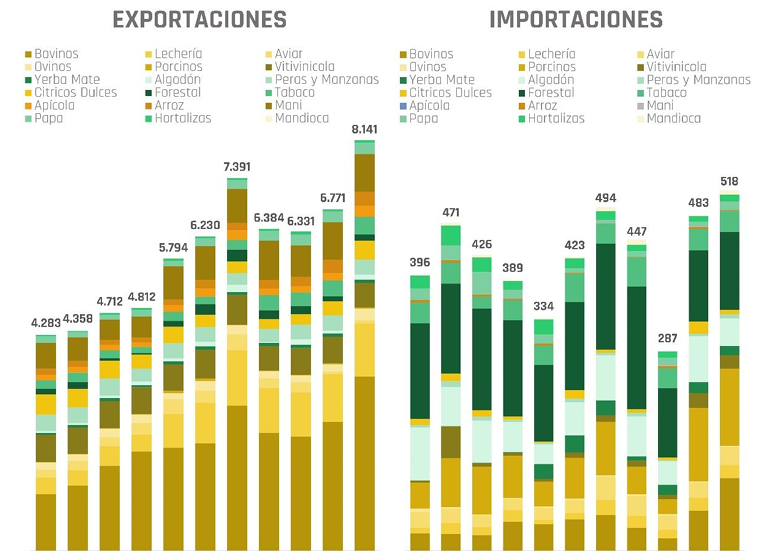
Pese a la coyuntura crítica, el comercio exterior de las 19 economías regionales alcanzó los USD 37.725 millones en los primeros siete meses de 2026, lo que representa una suba del 17% interanual.
El complejo granario lideró ampliamente las ventas al exterior con el 78% del total, seguido por la cadena bovina, reafirmando el perfil estructuralmente superavitario de la agroindustria argentina.